(Modern Yönetim Üzerine Düşünceler)
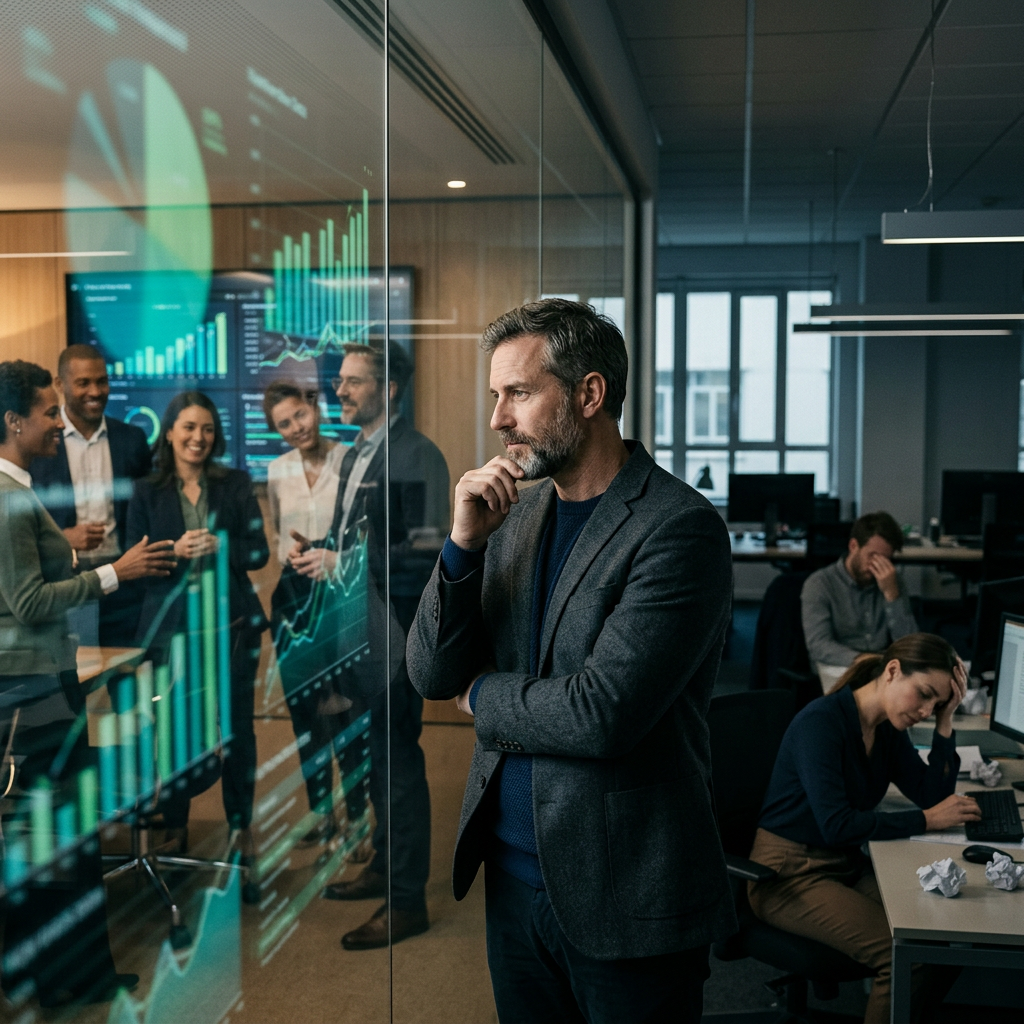
Bir işletmede herkes hedeflerini tutturmuş.
Satışlar artmış.
Maliyetler düşmüş.
Çalışan başına verimlilik yükselmiş.
Müşteri hizmetleri daha fazla çağrı yanıtlamış.
Toplantı salonundaki ekranda bütün göstergeler yeşil.
Yönetim kurulu memnun.
Üst yönetim birbirini tebrik ediyor.
Performans raporları başarı hikâyeleriyle dolu.
Ama müşteriler mutsuz.
Çalışanlar tükenmiş.
Deneyimli çalışanlar sessizce ayrılmaya başlamış.
Kimse uzun vadeli düşünmüyor.
Ve işletme, bütün hedeflerine ulaşırken geleceğini kaybediyor.
Peki bütün göstergeler doğruysa, yanlış olan ne?
Belki de yanlış olan göstergelerin kendisi değildir.
Belki de biz, göstergelerin bize ne anlattığını yanlış anlıyoruz.
Bir işletmenin bütün performans göstergelerinin yeşil olması, o işletmenin gerçekten iyi yönetildiği anlamına gelmez.
Ölçebildiğimiz Şeyleri Yönetiyoruz. Peki Yönetmemiz Gereken Her Şeyi Ölçebiliyor Muyuz?
Modern yönetim anlayışında ölçmenin önemli bir yeri var.
Ölçüyoruz çünkü karşılaştırmak istiyoruz.
Ölçüyoruz çünkü gelişip gelişmediğimizi bilmek istiyoruz.
Ölçüyoruz çünkü kararlarımızı sezgilerden çok verilere dayandırmak istiyoruz.
Bunların hiçbirinde yanlış bir şey yok.
Hatta ölçmenin olmadığı bir işletmede keyfî kararların, kişisel değerlendirmelerin ve hesap verebilirlik eksikliğinin ortaya çıkması daha kolay olabilir.
Ancak burada önemli bir ayrım var.
Bir şeyi ölçebilmek, onun önemli olduğunu göstermez.
Bir şeyi kolay ölçememek de onun önemsiz olduğu anlamına gelmez.
Bir çalışanın günde kaç işlem tamamladığını ölçebilirsiniz.
Peki çalışma arkadaşlarının gelişimine ne kadar katkı sağladığını aynı kolaylıkla ölçebilir misiniz?
Bir yöneticinin birim bütçesini ne kadar azalttığını hesaplayabilirsiniz.
Peki bu tasarrufun çalışanların güvenini ne ölçüde aşındırdığını hemen görebilir misiniz?
Bir müşteri temsilcisinin kaç çağrı yanıtladığını sayabilirsiniz.
Peki müşterinin gerçekten anlaşıldığını hissedip hissetmediğini aynı kesinlikle değerlendirebilir misiniz?
Bir akademisyenin kaç makale yayımladığını sayabilirsiniz.
Peki kaç öğrencinin düşünme biçimini değiştirdiğini aynı yöntemle ölçebilir misiniz?
Bu soruların ortak bir noktası var.
Kolay ölçülen şeylerle gerçekten değerli olan şeyler her zaman aynı değildir.
Ölçemediğimiz her şey değersiz değildir. Bazen en değerli olan şeyler, ölçülmesi en zor olanlardır.
Bir Gösterge Hedefe Dönüştüğünde Ne Olur?
Ekonomi ve kamu politikası literatüründe Charles Goodhart’ın adıyla anılan önemli bir düşünce var.
Goodhart’ın 1975 yılında para politikası bağlamında ortaya koyduğu gözlem, zamanla performans ölçümü tartışmalarının da merkezine yerleşti.
Temel mesele şu:
Bir göstergeyi yalnızca bir durumu anlamak için kullandığınızda, size yararlı bilgi verebilir.
Ama aynı göstergeyi bireylerin ulaşmak zorunda olduğu bir hedefe dönüştürdüğünüzde, bireylerin davranışları değişmeye başlayabilir.
Ve gösterge, başlangıçta ölçmek istediğiniz gerçekliği eskisi kadar iyi temsil etmeyebilir.
Bir örnek düşünelim.
Bir çağrı merkezinde yöneticiler, müşteri temsilcilerinin performansını günlük yanıtlanan çağrı sayısına göre değerlendiriyor.
Başlangıçta bu gösterge iş yükünü anlamak için kullanılıyor.
Sonra performans hedefi hâline geliyor.
Daha fazla çağrı yanıtlayan çalışan daha başarılı kabul ediliyor.
Ne olabilir?
Çalışanlar görüşmeleri daha hızlı bitirmeye başlayabilir.
Karmaşık müşteri sorunlarına daha az zaman ayırabilir.
Kolay çözülebilecek çağrılara öncelik verebilir.
Sonuçta çağrı sayısı artar.
Ama müşteri sorunları gerçekten daha iyi çözülmüş olmayabilir.
Gösterge iyileşmiştir.
Gerçek performans ise aynı ölçüde iyileşmemiş olabilir.
Bir göstergeyi iyileştirmekle, göstergenin temsil ettiği gerçekliği iyileştirmek aynı şey değildir.
Hedefler Bazen Çalışanlara Yanlış Şeyi Çok İyi Yapmayı Öğretir!
Donald T. Campbell, 1976 yılında sosyal göstergelerin karar verme süreçlerinde nasıl kullanılabileceğini tartışırken önemli bir uyarıda bulunmuştu.
Bir nicel gösterge karar verme açısından ne kadar belirleyici hâle gelirse, onu bozabilecek baskılar da o kadar artabilir.
Bu düşünce, daha sonra Campbell Yasası olarak anılmaya başladı.
Bunun işletmelerdeki karşılığı oldukça tanıdık.
Bir satış ekibinin başarısını yalnızca aylık satış tutarıyla ölçerseniz, çalışanlar satış tutarını artırmaya odaklanabilir.
Ancak satışların kârlılığı, müşteri ilişkilerinin sürdürülebilirliği veya tahsilat riski ikinci plana düşebilir.
Bir lojistik işletmesinde sürücüleri yalnızca teslimat sayısıyla değerlendirirseniz, teslimatların güvenliği, hizmet kalitesi veya çalışanların yorgunluğu yeterince dikkate alınmayabilir.
Bir üniversitede akademik başarıyı yalnızca yayın sayısıyla değerlendirirseniz, araştırmaların niteliği, öğretim faaliyetleri ve toplumsal katkı aynı görünürlüğe sahip olmayabilir.
Burada önemli bir noktayı özellikle vurgulamak gerekiyor.
Bu örnekler, bütün çalışanların göstergeleri manipüle edeceği anlamına gelmez.
Ancak ölçüm ve ödüllendirme sistemleri, hangi davranışların daha avantajlı olduğunu etkileyebilir.
Steven Kerr’in 1975 yılında yayımlanan klasik çalışmasında tartıştığı çelişki de tam olarak bununla ilgilidir.
İşletmeler bazen bir davranışı isterken başka bir davranışı ödüllendirir.
İş birliği isterler, bireysel rekabeti ödüllendirirler.
Uzun vadeli başarı isterler, kısa vadeli sonuçları ödüllendirirler.
Kalite isterler, yalnızca miktarı ödüllendirirler.
Sonra da çalışanların neden bekledikleri gibi davranmadığını anlamaya çalışırlar.
Bazen çalışanlar yanlış şeyi yapmıyor. İşletmenin ödüllendirdiği şeyi çok iyi yapıyor.
Performans Göstergeleri Gerçekliği Mi Anlatıyor, Yoksa Gerçekliği Mi Değiştiriyor?
Ölçüm sistemleri yalnızca mevcut durumu kaydetmez.
Bazen ölçülen bireylerin davranışlarını da değiştirir.
Wendy Espeland ve Michael Sauder’ın 2007 yılında yayımlanan çalışması, sıralamaların ve kamuya açık performans göstergelerinin değerlendirilen kurumlar üzerindeki etkilerini incelemişti.
Araştırmanın dikkat çektiği önemli mekanizmalardan biri, ölçüm sistemlerinin değerlendirdikleri kurumların davranışlarını yeniden şekillendirebilmesiydi.
Bu düşünceyi işletmelere uyarladığımızda karşımıza ilginç bir soru çıkıyor.
Bir işletmenin performans göstergeleri, işletmenin ne kadar başarılı olduğunu mu anlatıyor?
Yoksa çalışanlara hangi başarı tanımına uyum sağlamaları gerektiğini mi öğretiyor?
Örneğin bir işletmede toplantılara katılım önemli bir performans göstergesiyse, çalışanlar toplantılara daha fazla katılabilir.
Ama daha fazla toplantı, daha iyi karar anlamına gelmez.
Bir işletmede tamamlanan proje sayısı önemliyse, çalışanlar daha fazla projeyi tamamlamaya çalışabilir.
Ama daha fazla proje, daha fazla değer yaratıldığı anlamına gelmez.
Bir işletmede eğitim saatleri önemliyse, çalışanlar daha fazla eğitime katılabilir.
Ama eğitim saatlerinin artması, öğrenmenin gerçekleştiğini tek başına göstermez.
Bazen gösterge, ölçmek istediğimiz şeyin yerine geçer.
Ve biz zamanla bu ikisinin farklı olduğunu unuturuz.
Bir işletme, performans göstergelerini yönetmeye başladığında, performansın kendisini yönetmeyi ihmal edebilir.
Her Şeyi Sayabiliyoruz. Peki Her Şeyi Anlayabiliyor Muyuz?
Bir çalışanın bir ayda kaç saat çalıştığını hesaplayabilirsiniz.
Ama o saatlerin ne kadarında gerçekten düşündüğünü aynı kolaylıkla bilemezsiniz.
Bir yöneticinin kaç karar aldığını sayabilirsiniz.
Ama hangi kararları almamayı tercih ederek işletmeyi gereksiz risklerden koruduğunu görmek daha zordur.
Bir araştırmacının kaç kez atıf aldığını belirleyebilirsiniz.
Ama çalışmalarının başka bireylerin düşünme biçimini nasıl değiştirdiğini anlamak daha karmaşık bir meseledir.
Bir öğretim üyesinin kaç saat ders verdiğini ölçebilirsiniz.
Ama bir öğrencinin yıllar sonra vereceği önemli bir kararda o dersten ne kadar yararlandığını doğrudan hesaplayamayabilirsiniz.
Buradan ölçülemeyen şeylerin hiçbir şekilde değerlendirilemeyeceği sonucunu çıkarmıyorum.
Güven, öğrenme, yaratıcılık, iş birliği ve karar kalitesi gibi kavramlar bilimsel yöntemlerle incelenebilir.
Anketler, gözlemler, deneyler, nitel araştırmalar ve farklı göstergeler aracılığıyla bu alanlarda anlamlı değerlendirmeler yapılabilir.
Ancak bu kavramların tek bir sayıya indirgenmesi, onların bütün karmaşıklığını yakaladığımız anlamına gelmez.
İşte tehlike burada başlıyor.
Ölçüm araçlarımızın sınırlarını unutuyoruz.
Sonra ölçüm sonuçlarını, ölçtüğümüz gerçekliğin kendisi sanıyoruz.
Bir şeyi sayabiliyor olmak, onu anladığımız anlamına gelmez.
İşletmeler Neden Sayılara Bu Kadar Güveniyor?
Çünkü sayılar güven veriyor.
Kesin görünüyorlar.
Karşılaştırılabiliyorlar.
Raporlara kolayca yerleştirilebiliyorlar.
Grafiklere dönüşüyorlar.
Ve belki de en önemlisi, kararları gerekçelendirmeyi kolaylaştırıyorlar.
Bir yönetici bir çalışan hakkında olumsuz bir karar verdiğinde: “Performans puanı düşük.” diyebiliyor.
Bir yatırım ertelendiğinde: “Finansal göstergeler uygun değil.” denilebiliyor.
Bir birimin bütçesi azaltıldığında: “Verimlilik hedeflerinin altında kaldı.” açıklaması yapılabiliyor.
Bütün bu kararlar haklı da olabilir.
Ancak sayıların bulunması, kararların otomatik olarak doğru olduğu anlamına gelmez.
Çünkü hangi göstergenin seçileceği, nasıl hesaplanacağı, hangi dönemin esas alınacağı ve hangi sonuçların başarı kabul edileceği de birer yönetim kararıdır.
Yani rakamların arkasında da insanlar vardır.
Tercihler vardır.
Varsayımlar vardır.
Ve bazen fark edilmeyen önyargılar vardır.
Jerry Z. Muller’ın 2018 yılında yayımlanan The Tyranny of Metrics adlı kitabında eleştirdiği yaklaşım da ölçülebilir performansa aşırı güven duyulmasıdır.
Buradaki mesele ölçümün kendisi değil, ölçümün yönetim muhakemesinin yerini almasıdır.
Bir kararın arkasında rakam bulunması, o kararın arkasında yeterince düşünce bulunduğunu garanti etmez.
Bir İşletme Hem Verimli Hem De Başarısız Olabilir Mi?
Olabilir.
Çünkü verimlilik ile etkililik aynı şey değildir.
Verimlilik, kullanılan kaynaklarla elde edilen çıktılar arasındaki ilişkiyle ilgilidir.
Etkililik ise doğru amaçlara ne ölçüde ulaşıldığıyla ilgilidir.
Bir işletme yanlış ürünü son derece verimli üretebilir.
Bir çağrı merkezi müşterilerin sorunlarını çözmeden çok sayıda çağrı yanıtlayabilir.
Bir lojistik işletmesi maliyetlerini düşürürken teslimat güvenilirliğini kaybedebilir.
Bir üniversite yayın sayısını artırırken öğretim kalitesine yeterince kaynak ayırmayabilir.
Bütün bunlar, belirli göstergeler açısından başarılı görünebilir.
Ama asıl amaçlar açısından aynı başarıdan söz etmek mümkün olmayabilir.
Robert Kaplan ve David Norton’ın 1992 yılında ortaya koyduğu Dengeli Ölçüm Kartı yaklaşımının önemli katkılarından biri, işletme performansını yalnızca finansal göstergelerle değerlendirmemenin gerekliliğine dikkat çekmesiydi.
Finansal sonuçların yanında müşteri, iç süreçler, öğrenme ve gelişme boyutlarının da değerlendirilmesi gerektiğini savundular.
Bu yaklaşımın arkasındaki temel düşünce bugün de önemli.
Bir işletmenin başarısı, tek bir boyuta indirgenemeyecek kadar karmaşıktır.
Ancak burada başka bir tehlike de var.
Bir gösterge yerine yirmi gösterge koymak, mutlaka daha iyi bir yönetim sistemi oluşturmaz.
Çünkü mesele yalnızca daha fazla veri toplamak değildir.
Hangi verinin ne anlama geldiğini bilmek ve göstergeler arasındaki çelişkileri değerlendirebilmektir.
Yanlış hedefe doğru son derece verimli ilerlemek de mümkündür.
Yapay Zekâ Çağında Ölçüm Yanılsaması Daha da Tehlikeli Olabilir!
Bugün işletmeler geçmişe göre çok daha fazla veri toplayabiliyor.
Çalışanların faaliyetleri izlenebiliyor.
Müşteri davranışları analiz edilebiliyor.
Operasyonel süreçler gerçek zamanlı olarak değerlendirilebiliyor.
Yapay zekâ sistemleri büyük veri kümelerinden örüntüler çıkarabiliyor.
Bütün bunlar önemli fırsatlar sunuyor.
Ama beraberinde başka bir soru getiriyor.
Daha fazla veriye sahip olmak, daha iyi karar vermek anlamına mı geliyor?
Her zaman değil.
Çünkü yapay zekâ sistemleri de kendilerine sunulan veriler, tanımlanan hedefler ve kullanılan değerlendirme ölçütleri üzerinden çalışıyor.
Eğer yanlış bir başarı tanımı oluşturduysanız, teknolojinin bu tanımı daha hızlı ve tutarlı biçimde uygulaması sorunu ortadan kaldırmayabilir.
Hatta bazı durumlarda büyütebilir.
Bir işletme çalışan performansını yalnızca tamamlanan işlem sayısıyla tanımlıyorsa, yapay zekâ bu göstergeyi çok daha ayrıntılı izleyebilir.
Ama çalışanların birbirlerine yardım etmesini, deneyimlerini paylaşmasını veya gelecekteki sorunları önlemesini yeterince hesaba katmıyorsa, ölçüm sistemi hâlâ eksiktir.
Daha gelişmiş teknoloji, eksik bir performans anlayışını kendiliğinden tamamlamaz.
Bu nedenle yapay zekâ çağında yalnızca şu soruyu sormak yeterli değil: “Neyi daha iyi ölçebiliriz?”
Şunu da sormalıyız: “Ölçmeye çalıştığımız şey gerçekten önemli olan şey mi?”
Yanlış soruya verilen daha hızlı ve daha kesin bir cevap, doğru karar anlamına gelmez.
İyi Bir Performans Sistemi Nasıl Olmalı?
Ölçmeyi bırakmamız gerektiğini söylemiyorum.
Tam tersine.
Daha iyi ölçmeliyiz.
Ama ölçmenin sınırlarını da bilmeliyiz.
İyi bir performans sistemi, yalnızca hedeflere ulaşılıp ulaşılmadığını göstermez.
Hedeflere nasıl ulaşıldığını da sorgular.
Satışlar arttı mı?
Peki müşterilerle kurulan ilişkiler güçlendi mi?
Maliyetler azaldı mı?
Peki bu azalma uzun vadeli kapasiteyi zayıflattı mı?
Çalışan başına çıktı yükseldi mi?
Peki çalışanların öğrenme, gelişme ve dinlenme olanakları ne durumda?
Projeler zamanında tamamlandı mı?
Peki tamamlanan projeler gerçekten beklenen değeri yarattı mı?
Yapay zekâ kararları hızlandırdı mı?
Peki kararların kalitesi ve hesap verebilirliği nasıl etkilendi?
İyi bir performans sistemi, sayısal göstergeleri nitel değerlendirmelerle birlikte ele alır.
Kısa vadeli sonuçlarla uzun vadeli etkileri karşılaştırır.
Bir göstergedeki iyileşmenin başka bir alanda kayba yol açıp açmadığını araştırır.
Ve en önemlisi, göstergeleri tartışılmaz gerçekler olarak değil, daha iyi sorular sormaya yardımcı araçlar olarak kullanır.
İyi bir performans sistemi yalnızca ne kadar başarılı olduğunuzu söylemez. Başarılı görünmek uğruna nelerden vazgeçtiğinizi de sorgulamanızı sağlar.
Son Söz
Bir sonraki yönetim toplantınızda performans raporunu açın.
Satış rakamlarına bakın.
Maliyetleri inceleyin.
Verimlilik göstergelerini değerlendirin.
Hedeflerin gerçekleşme oranlarını kontrol edin.
Bunların hepsini yapın.
Ama sonra ekrandan gözünüzü kaldırın.
Ve şu soruları sorun:
Bu raporda neyi göremiyoruz?
Hangi başarılar görünmez kalıyor?
Hangi kayıplar henüz rakamlara yansımadı?
Hangi çalışanların katkısını ölçemiyoruz?
Hangi müşterilerin güvenini kaybediyoruz?
Hangi kararların bedelini henüz ödemedik?
Ve belki de en önemlisi…
Ölçtüğümüz şeyleri iyileştirirken, ölçmediğimiz hangi değerleri kaybediyoruz?
Çünkü işletmeler yalnızca sayılarla yönetilmez.
Sayıları yorumlayan bireylerin muhakemesiyle de yönetilir.
Veri gereklidir.
Ölçüm gereklidir.
Hesap verebilirlik gereklidir.
Ama hiçbir gösterge, düşünmenin yerini tutmaz.
Her şeyi ölçmeye çalışırken, gerçekten önemli olan şeyleri gözden kaçırmayalım. Çünkü bir işletmenin başarısı, yalnızca raporlarında görünenlerden ibaret değildir.
Ve şimdi size son bir soru:
İşletmenizde gerçekten değerli olan şeyleri mi ölçüyorsunuz, yoksa yalnızca ölçebildiğiniz şeylere mi değer veriyorsunuz?
Kaynakça
- Campbell, D. T. (1976). Assessing the impact of planned social change (Occasional Paper Series No. 8). Public Affairs Center, Dartmouth College.
- Espeland, W. N., & Sauder, M. (2007). Rankings and reactivity: How public measures recreate social worlds. American Journal of Sociology, 113(1), 1–40. https://doi.org/10.1086/517897
- Goodhart, C. A. E. (1975). Problems of monetary management: The U.K. experience (Papers in Monetary Economics, Vol. 1). Reserve Bank of Australia.
- Kaplan, R. S., & Norton, D. P. (1992). The balanced scorecard—Measures that drive performance. Harvard Business Review, 70(1), 71–79.
- Kerr, S. (1975). On the folly of rewarding A, while hoping for B. Academy of Management Journal, 18(4), 769–783. https://doi.org/10.2307/255378
- Muller, J. Z. (2018). The tyranny of metrics. Princeton University Press.


